Domain internetrechtsschutzversicherung.de kaufen?
Wir ziehen mit dem Projekt
internetrechtsschutzversicherung.de um.
Sind Sie am Kauf der Domain
internetrechtsschutzversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain internetrechtsschutzversicherung.de kaufen?
Was ist aPTT wert?
aPTT steht für aktivierten partiellen Thromboplastinzeit und ist ein Labortest, der die Blutgerinnungsfähigkeit misst. Der aPTT-Wert gibt an, wie lange es dauert, bis sich ein Blutgerinnsel bildet, wenn bestimmte Gerinnungsfaktoren aktiviert werden. Ein normaler aPTT-Wert liegt in der Regel zwischen 30 und 40 Sekunden. Abweichungen von diesem Bereich können auf verschiedene Erkrankungen oder Medikamente hinweisen, die die Blutgerinnung beeinflussen. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit zu beurteilen und die Behandlung entsprechend anzupassen. **
Was ist der aPTT wert?
Der aPTT (aktivierte partielle Thromboplastinzeit) ist ein Labortest, der die Zeit misst, die das Blut braucht, um zu gerinnen. Ein normaler aPTT-Wert liegt in der Regel zwischen 25 und 35 Sekunden. Ein verlängerter aPTT-Wert kann auf verschiedene medizinische Probleme hinweisen, wie z.B. Blutgerinnungsstörungen, Lebererkrankungen oder die Einnahme von bestimmten Medikamenten. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit des Patienten zu beurteilen und die Behandlung entsprechend anzupassen. Daher ist die Frage nach dem aktuellen aPTT-Wert von großer Bedeutung für die medizinische Betreuung des Patienten. **

Ähnliche Suchbegriffe für APTT
Top-Angebote
Produkte zum Begriff APTT:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was kostet eine Rechtsschutz Versicherung?
Was kostet eine Rechtsschutz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Leistungsumfang, der Versicherungsgesellschaft, dem eigenen Risikoprofil und individuellen Bedürfnissen. Die Kosten können daher stark variieren und reichen in der Regel von einigen hundert bis zu mehreren hundert Euro pro Jahr. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Rechtsschutz Versicherung zu einem angemessenen Preis zu finden. Es ist auch ratsam, auf eventuelle Selbstbeteiligungen und Ausschlüsse zu achten, um unerwartete Kosten zu vermeiden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Wie lautet der Name der Versicherung für den Rechtsschutz beim Autokauf?
Eine spezifische Versicherung für den Rechtsschutz beim Autokauf gibt es nicht. Allerdings bieten viele Versicherungsgesellschaften Rechtsschutzversicherungen an, die auch den Bereich des Autokaufs abdecken können. Es ist ratsam, sich bei verschiedenen Anbietern zu informieren und die Versicherungsbedingungen zu vergleichen. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **


Wie unterscheiden sich Haftpflicht-, Hausrat- und Kfz-Versicherung und welche Schäden decken sie ab?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt. Die Hausratversicherung schützt vor Schäden an persönlichem Eigentum in der Wohnung. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und an Dritten im Straßenverkehr ab. **
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
Top-Angebote
Produkte zum Begriff APTT:
-
Coaguchek aPTT Test 2x 2x2x24 St TeststreifenSet enthält2x CoaguChek® aPTT Test 2x24 StCoaguChek® aPTT Test Teststreifen für CoaguChek® aPTT zur Bestimmung der aktivierten partiellen Thromboplastinzeit Inhalt 2x24 Testsreifen und 1 Code-Chip763,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
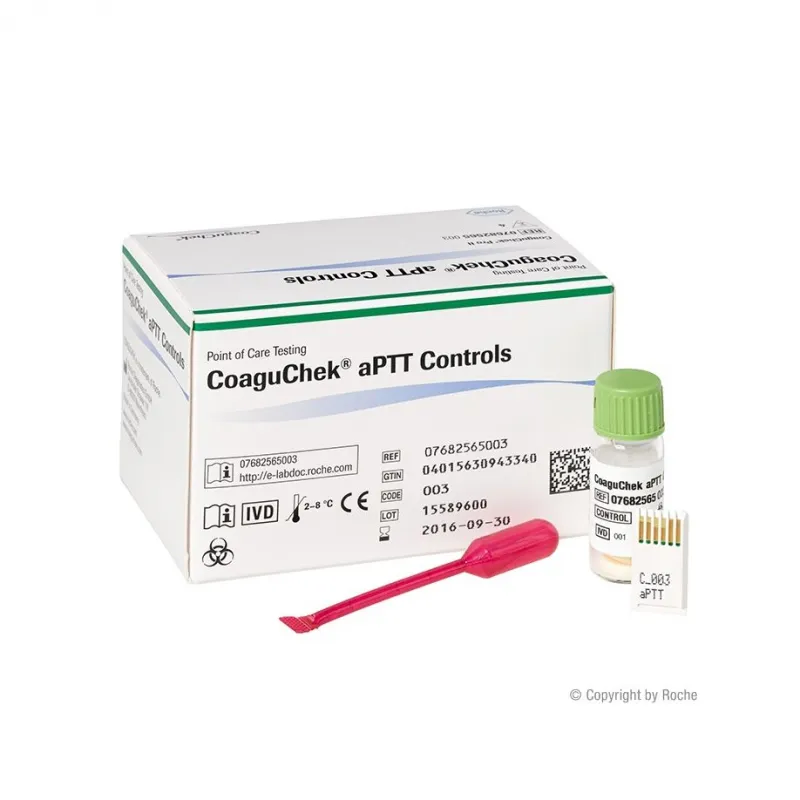
Roche Diagnostik CoaguChek aPTT Control (4 x 1 ml) für CoaguChek Pro II Geräte 07682565003Roche CoaguChek® aPTT Controls – Kontrolllösung für CoaguChek Pro II (4 × 1 ml) Die CoaguChek® aPTT Controls von Roche Diagnostics dienen der Systemprüfung und Qualitätskontrolle der aPTT-Messung (aktivierte partielle Thromboplastinzeit) mit dem CoaguChek® Pro II Messgerät und den CoaguChek® aPTT Teststreifen. Als lyophilisiertes Humanplasma mit chargenspezifischem Code-Chip ermöglichen sie eine reproduzierbare Überprüfung der Systemfunktion direkt am Point-of-Care. Die Kontrollen werden durch Anlösen des lyophilisierten Plasmas mit der beiliegenden Diluent-Pipette (Calciumchlorid und Konservierungsmittel in Wasser) gebrauchsfertig gemacht und anschließend wie eine Patientenprobe auf den aPTT-Teststreifen aufgetragen. Der Code-Chip enthält die chargenspezifischen Sollwerte und Bereiche; das CoaguChek® Pro II übernimmt die Parametrierung automatisch und zeigt Kontrollbereich, Messwert und Beurteilung an. Der Wert wird automatisch als Kontrollwert im Gerät gespeichert. Die CoaguChek® aPTT Controls sind Kühlware (2–8 °C) und ausschließlich für den professionellen Einsatz durch geschultes medizinisches Fachpersonal in Praxis und Klinik bestimmt. Die Kontrollintervalle und Kontrollgrenzen sollten den individuellen Anforderungen der jeweiligen Einrichtung angepasst werden. Produktmerkmale auf einen Blick Zuverlässige Qualitätskontrolle der aPTT-Messung direkt am Point-of-Care – ohne aufwendige Laborvorbereitung Chargenspezifische Sollwerte über Code-Chip – keine manuelle Eingabe von Kontrollbereichen nötig Automatische Anzeige von Kontrollbereich, Messwert und Beurteilung; Kontrollwert wird im Gerät gespeichert Lyophilisiertes Humanplasma – stabile Ausgangslage für reproduzierbare Kontrollmessungen (Reproduzierbarkeit in 4 externen Prüfzentren bestimmt) Handhabung wie eine Patientenprobe – kein zusätzliches Zubehör außer Schere zum Öffnen der Pipette Vollpipette dient zugleich der Rekonstitution und dem Probenauftrag Erfüllt die Anforderungen der Qualitätssicherung nach RiliBÄK (Teil B2) für die Gerinnungsdiagnostik Nur für Fachpersonal – CE-Kennzeichnung als In-vitro-Diagnostikum Technische Daten Produktname CoaguChek® aPTT Controls Hersteller Roche Diagnostics Produkttyp Kontrolllösung (lyophilisiertes, antikoaguliertes Humanplasma) Kompatibles Gerät Ausschließlich CoaguChek® Pro II Benötigte Teststreifen CoaguChek® aPTT Test (nicht im Lieferumfang) Zweck Systemprüfung und Qualitätskontrolle der aPTT-Messung Kontrolllevel Ein Kontrolllevel (chargenspezifische Sollwerte über Code-Chip) Packungsinhalt 4 Flaschen Kontrollplasma à 1 ml, 4 Diluent-Vollpipetten, 1 Code-Chip Temperierzeit Mindestens 15 Minuten auf Raumtemperatur Rekonstitutionszeit 5 Minuten; danach innerhalb von 5 Minuten verwenden Lagerung 2–8 °C (Kühlware) Haltbarkeit Lyophilisiert: bis Verfallsdatum. Rekonstituiert: 5 Minuten CE-Kennzeichnung CE (In-vitro-Diagnostikum) Einsatzbereich Nur zur professionellen In-vitro-Diagnostik (Praxis/Klinik) Anwendung Kontrollflasche und Vollpipette mindestens 15 Minuten vor dem Anlösen auf Raumtemperatur bringen. Kontrollflasche öffnen. Die gesamte Flüssigkeit der Vollpipette aus der Kapillare in den Hohlkörper schütteln. Spitze der Vollpipette 3–5 mm unterhalb der Schweißstelle mit einer Schere abschneiden; Flüssigkeitsverlust vermeiden. Inhalt der Vollpipette vollständig in die Kontrollflasche überführen; keine Flüssigkeit im Hohlkörper zurücklassen. Geleerte Vollpipette in die Flasche einstellen. Lyophilisat durch vorsichtiges Schwenken anlösen, Luftblasenbildung vermeiden; während der Rekonstitutionszeit von 5 Minuten gelegentlich leicht schwenken und auf vollständige Lösung achten. Code-Chip für die Qualitätskontrolle in das CoaguChek® Pro II einlegen. Gerät und aPTT-Teststreifen gemäß Bedienerhandbuch und Methodenblatt vorbereiten. Mit der Vollpipette einen hängenden Tropfen Kontrolllösung luftblasenfrei auf das Auftragsfeld des Teststreifens auftragen; gegebenenfalls den ersten Tropfen verwerfen. Kontrolllösung innerhalb von36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aPTT wert?
aPTT steht für aktivierten partiellen Thromboplastinzeit und ist ein Labortest, der die Blutgerinnungsfähigkeit misst. Der aPTT-Wert gibt an, wie lange es dauert, bis sich ein Blutgerinnsel bildet, wenn bestimmte Gerinnungsfaktoren aktiviert werden. Ein normaler aPTT-Wert liegt in der Regel zwischen 30 und 40 Sekunden. Abweichungen von diesem Bereich können auf verschiedene Erkrankungen oder Medikamente hinweisen, die die Blutgerinnung beeinflussen. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit zu beurteilen und die Behandlung entsprechend anzupassen. **
-
Was ist der aPTT wert?
Der aPTT (aktivierte partielle Thromboplastinzeit) ist ein Labortest, der die Zeit misst, die das Blut braucht, um zu gerinnen. Ein normaler aPTT-Wert liegt in der Regel zwischen 25 und 35 Sekunden. Ein verlängerter aPTT-Wert kann auf verschiedene medizinische Probleme hinweisen, wie z.B. Blutgerinnungsstörungen, Lebererkrankungen oder die Einnahme von bestimmten Medikamenten. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit des Patienten zu beurteilen und die Behandlung entsprechend anzupassen. Daher ist die Frage nach dem aktuellen aPTT-Wert von großer Bedeutung für die medizinische Betreuung des Patienten. **
-
Was kostet eine Rechtsschutz Versicherung?
Was kostet eine Rechtsschutz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Leistungsumfang, der Versicherungsgesellschaft, dem eigenen Risikoprofil und individuellen Bedürfnissen. Die Kosten können daher stark variieren und reichen in der Regel von einigen hundert bis zu mehreren hundert Euro pro Jahr. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Rechtsschutz Versicherung zu einem angemessenen Preis zu finden. Es ist auch ratsam, auf eventuelle Selbstbeteiligungen und Ausschlüsse zu achten, um unerwartete Kosten zu vermeiden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für APTT
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Name der Versicherung für den Rechtsschutz beim Autokauf?
Eine spezifische Versicherung für den Rechtsschutz beim Autokauf gibt es nicht. Allerdings bieten viele Versicherungsgesellschaften Rechtsschutzversicherungen an, die auch den Bereich des Autokaufs abdecken können. Es ist ratsam, sich bei verschiedenen Anbietern zu informieren und die Versicherungsbedingungen zu vergleichen. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
-
Wie unterscheiden sich Haftpflicht-, Hausrat- und Kfz-Versicherung und welche Schäden decken sie ab?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt. Die Hausratversicherung schützt vor Schäden an persönlichem Eigentum in der Wohnung. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und an Dritten im Straßenverkehr ab. **
-
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.